Score de Crédito Alto em 2026: 7 Passos para Passar dos 800 Pontos
Ter o pedido de empréstimo recusado, ver a solicitação de um cartão de crédito negada ou não conseguir financiar o carro ou o imóvel dos sonhos é uma das experiências mais frustrantes da vida financeira. Na imensa maioria dos casos, a porta fechada nos bancos tem um culpado silencioso: o Score de Crédito baixo nos birôs de proteção ao crédito, como o Serasa, o Boa Vista SCPC e o Quod.
Em 2026, com a consolidação da inteligência de dados bancários (Open Finance) e a versão moderna do Cadastro Positivo, o cálculo do score tornou-se muito mais transparente e dinâmico. A boa notícia é que você não precisa pagar para ninguém “subir o seu score” (o que é um golpe perigoso!). É perfeitamente possível sair da faixa de 300 ou 400 pontos e ultrapassar os 800 pontos seguindo um plano comportamental claro. Confira os 7 passos definitivos.
Como Funciona a Pontuação do Score de Crédito?
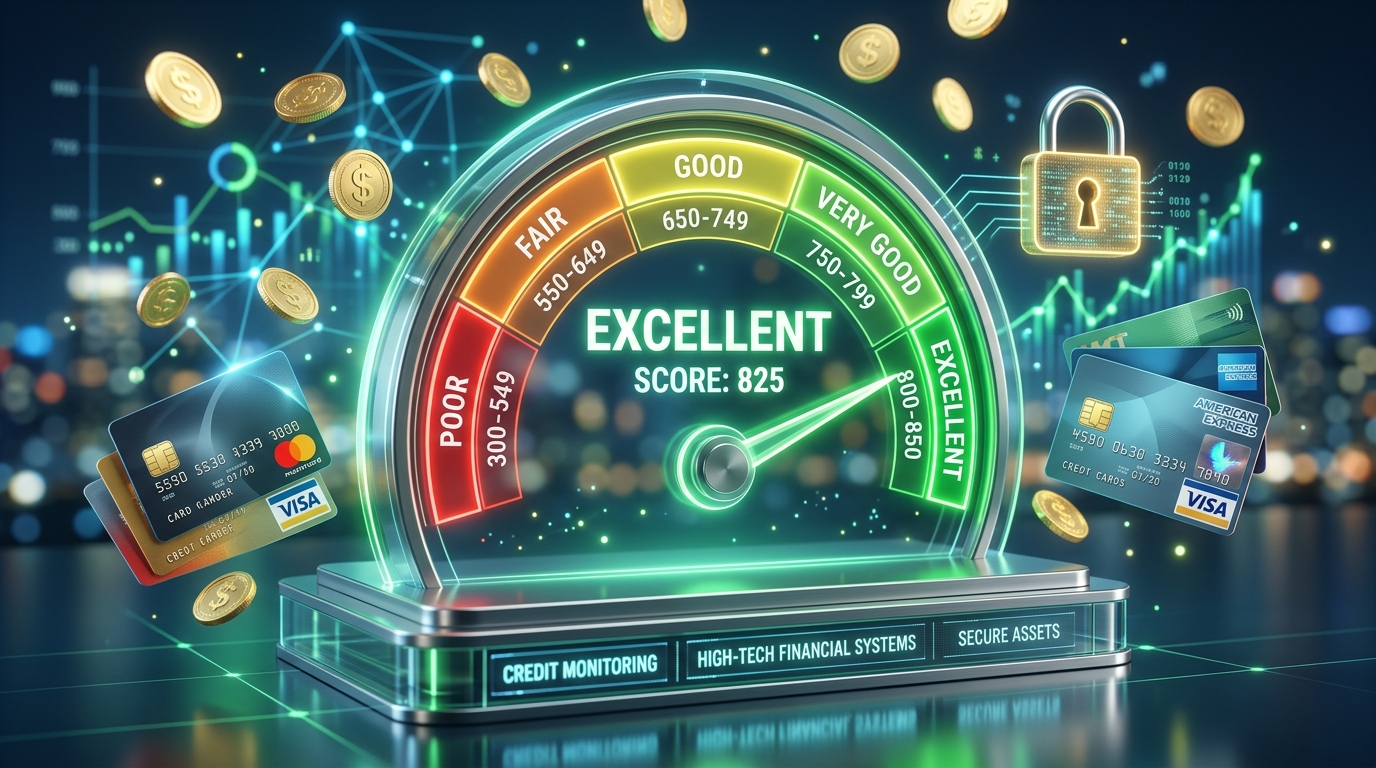
O score é uma pontuação estatística que vai de 0 a 1.000 pontos e indica aos bancos qual é a probabilidade estatística de você pagar suas contas em dia nos próximos 12 meses:
- 0 a 300 pontos (Risco Muito Alto): Dificuldade extrema para conseguir qualquer tipo de crédito; cartões negados sumariamente.
- 301 a 500 pontos (Risco Médio): Acesso restrito a crédito, com limites baixos e taxas de juros abusivas.
- 501 a 700 pontos (Bom): Boa probabilidade de aprovação de cartões de crédito convencionais e empréstimos intermediários.
- 701 a 1.000 pontos (Excelente): Portas abertas no mercado financeiro, limites altos, aprovação facilitada de financiamentos e as menores taxas de juros do país.
Os 7 Passos Definitivos para Chegar aos 800 Pontos
1. Limpe Todas as Pendências Financeiras no Serasa Limpa Nome
Se o seu CPF possui negativações ativas ou protestos em cartório, seu score fica automaticamente travado em patamares baixos. Aproveite os feirões de renegociação online para obter descontos que chegam a 90% sobre o valor da dívida original. Assim que o pagamento do acordo for compensado, o credor tem o prazo legal de 5 dias úteis para retirar o seu nome do cadastro de inadimplentes.
2. Ative e Mantenha o Cadastro Positivo 100% Atualizado
O Cadastro Positivo é o responsável por registrar o histórico de quem paga contas em dia (faturas de luz, água, gás, internet, carnês e cartões). Quem não tem Cadastro Positivo ativo é avaliado apenas pelos erros passados. A ativação é gratuita e pode ser feita pelo aplicativo do Serasa ou Boa Vista em poucos cliques.
3. Pague Suas Faturas com 2 a 3 Dias de Antecedência
Pagar a fatura do cartão de crédito no dia do vencimento é bom, mas pagar 2 ou 3 dias antes do vencimento envia um sinal algorítmico muito mais forte de saúde de caixa e pontualidade exemplar aos motores de análise de risco bancário.
4. Pare de Pedir Novos Cartões e Empréstimos em Sequência
Este é o erro mais clássico de quem quer crédito rápido: entrar em 5 sites de bancos diferentes na mesma semana e solicitar cartões. Cada vez que uma instituição financeira consulta o seu CPF para analisar crédito, o sistema registra uma “consulta dura” (hard inquiry). Múltiplas consultas em curto espaço de tempo acionam um alerta de desespero financeiro no algoritmo, derrubando o seu score de imediato. Dê um intervalo de pelo menos 90 dias entre solicitações.
5. Mantenha Seus Dados Cadastrais Rigorosamente Atualizados
Bancos e birôs de crédito cruzam informações de endereço, telefone, profissão e faixa salarial. Dados divergentes ou desatualizados geram inconsistências cadastrais que pontuam negativamente na análise de risco de fraudes.
6. Utilize o Open Finance a Seu Favor
O Open Finance permite que você autorize o compartilhamento dos seus dados bancários da sua conta principal (onde você recebe salário e movimenta dinheiro) com outras instituições financeiras. Isso comprova sua idoneidade financeira mesmo em bancos onde você ainda não tem relacionamento histórico.
7. Coloque Contas de Consumo no Seu Próprio Nome
Contas de energia elétrica, água, internet residencial e plano de celular pós-pago devem estar vinculadas ao seu CPF e cadastradas em débito automático. Isso constrói um rastro contínuo de pontualidade impecável ao longo dos meses.
Tabela Comparativa: Mitos vs. Verdades do Score de Crédito
| Crença Popular | O Que o Algoritmo Realmente Faz | Status da Informação |
|---|---|---|
| “Pagar para empresas na internet sobe o score na hora” | GOLPE! Nenhuma empresa externa tem poder de alterar o cálculo do birô. | MITO PERIGOSO |
| “Colocar CPF na nota fiscal do mercado aumenta o score” | Programas de nota fiscal são estaduais (devolução de ICMS) e não comunicam aos birôs. | MITO |
| “Consultar o meu próprio CPF no app derruba o score” | Consultas feitas pelo próprio titular não afetam a pontuação em nada. | MITO |
| “Pagar contas em dia pelo Cadastro Positivo sobe a nota” | É o fator de maior peso positivo em toda a composição da nota moderna. | VERDADE ABSOLUTA |
| “O score leva de 3 a 6 meses para refletir novos hábitos” | O algoritmo precisa de tempo para observar consistência no comportamento de pagamento. | VERDADE |
FAQ — Perguntas Frequentes
1. Quanto tempo demora para o score subir após pagar uma dívida?
Após a baixa do pagamento (até 5 dias úteis para sair do cadastro de inadimplentes), o score começa a se recuperar nos primeiros 30 a 60 dias conforme novos pagamentos pontuais forem registrados no Cadastro Positivo.
2. Ter dinheiro na Poupança aumenta o score?
Não diretamente nos birôs, pois o saldo da poupança é sigiloso. No entanto, ter investimentos no próprio banco onde você solicita crédito eleva o seu Score Interno Bancário (Rating), facilitando a concessão de limites.
3. É possível ter score 1.000?
Atingir a pontuação máxima de 1.000 pontos é extremamente raro, pois o algoritmo calcula riscos estatísticos populacionais. No entanto, qualquer pontuação acima de 750 ou 800 pontos já concede acesso aos melhores produtos financeiros do mercado.
4. O que é o Score Turbo do Serasa?
É uma funcionalidade oferecida pelo Serasa que permite subir alguns pontos imediatamente assim que o consumidor realiza o pagamento de um acordo de dívida ou conecta o Cadastro Positivo pelo próprio aplicativo da instituição.
5. Ter o score alto garante aprovação automática de crédito?
O score é o critério principal de triagem, mas cada banco possui políticas internas próprias que consideram também a sua renda comprovada, a estabilidade profissional e o nível de endividamento comprometido no Banco Central (SCR).