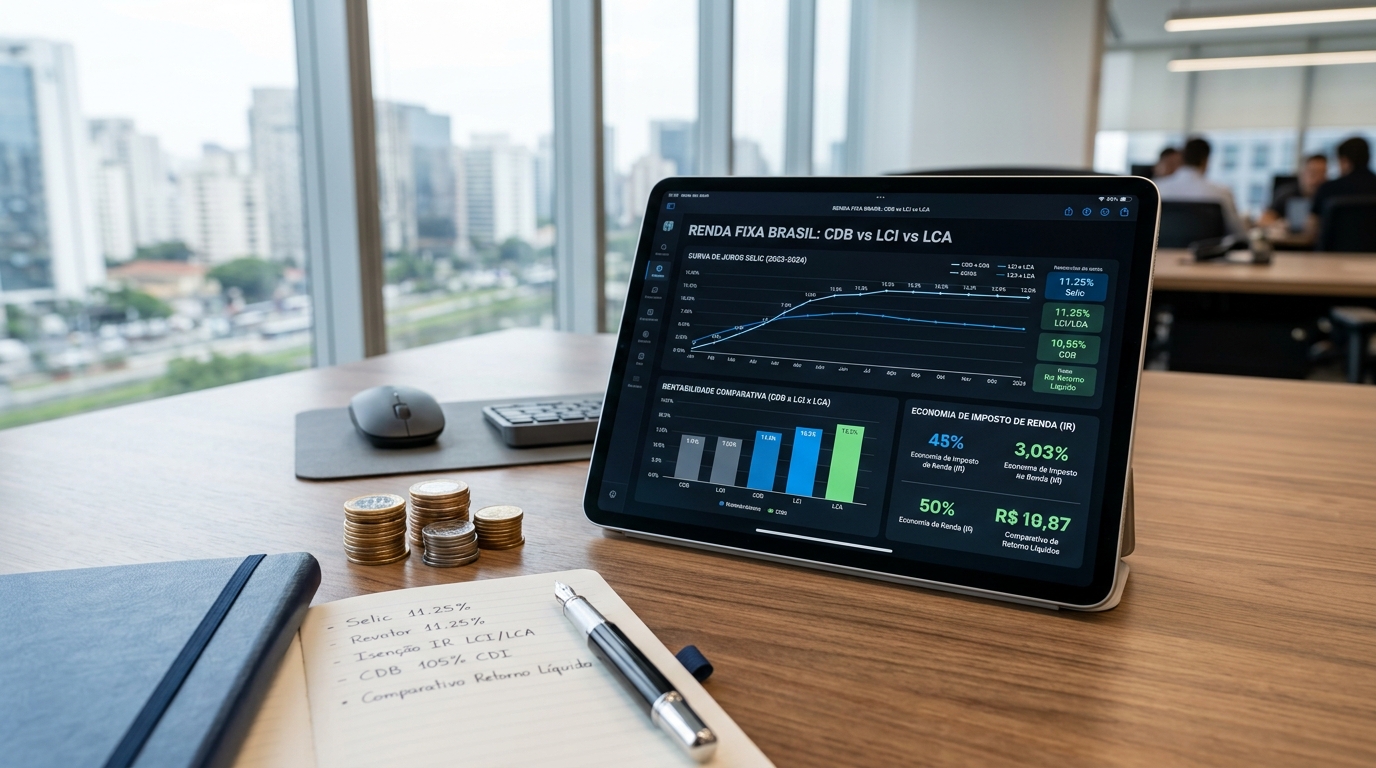
Com a taxa básica de juros (Selic) em patamares elevados em 2026, a renda fixa brasileira continua sendo o destino favorito de milhões de poupadores e investidores que buscam rentabilidade com segurança. Porém, na hora de escolher onde alocar o dinheiro, surge o dilema clássico: é melhor investir em um CDB que paga 115% do CDI ou em uma LCI/LCA isenta de Imposto de Renda que oferece 95% do CDI?
Embora a isenção de imposto das LCIs e LCAs soe irresistível à primeira vista, a matemática financeira nem sempre dá a vitória aos títulos isentos. Neste guia definitivo, desvendamos as regras de carência atualizadas pelo Banco Central, a tabela regressiva de IR e a fórmula de equivalência exata para você nunca mais deixar dinheiro na mesa.
1. Entendendo os Três Grandes Ativos Bancários
Tanto o CDB (Certificado de Depósito Bancário) quanto as LCIs (Letras de Crédito Imobiliário) e LCAs (Letras de Crédito do Agronegócio) são títulos de dívida emitidos por bancos para financiar suas operações de crédito:
- CDB: O banco capta seus recursos para emprestar de forma livre (capital de giro, financiamento de veículos, cheque especial). Possui incidência de Imposto de Renda sobre os rendimentos.
- LCI: Recursos obrigatoriamente carimbados para o setor imobiliário (construção civil e financiamento habitacional). Pessoa física é 100% isenta de IR.
- LCA: Recursos destinados a financiar a cadeia do agronegócio (produtores rurais, cooperativas e maquinário agrícola). Pessoa física também conta com isenção total de IR.
🛡️ Garantia do FGC (Fundo Garantidor de Créditos)
Todos os três instrumentos (CDB, LCI e LCA) contam rigorosamente com a mesma garantia do FGC: até R$ 250.000,00 por CPF e por instituição financeira, com o teto global de R$ 1.000.000,00 renovado a cada 4 anos.
2. A Tabela Regressiva de Imposto de Renda do CDB
No CDB, o imposto incide exclusivamente sobre o lucro (rendimento bruto), sendo retido na fonte pela instituição financeira no momento do resgate ou vencimento:
| Prazo de Aplicação | Alíquota de IR s/ Rendimento | Fator Líquido |
|---|---|---|
| Até 180 dias (6 meses) | 22,5% | Retém 77,5% do lucro |
| De 181 a 360 dias (1 ano) | 20,0% | Retém 80,0% do lucro |
| De 361 a 720 dias (2 anos) | 17,5% | Retém 82,5% do lucro |
| Acima de 720 dias (mais de 2 anos) | 15,0% (Mínima) | Retém 85,0% do lucro |
3. Como Calcular a Taxa Equivalente (Fórmula de Conversão)
Para descobrir se uma LCI/LCA vale mais a pena que um CDB, aplicamos a fórmula básica de equivalência fiscal:
Vejamos na prática para um investimento com horizonte de 2 anos (IR de 15%):
- Um CDB de 110% do CDI equivale a uma LCI de 93,5% do CDI (110 × 0,85). Se você achar uma LCI acima de 93,5%, ela rende mais!
- Um CDB de 120% do CDI equivale a uma LCI de 102% do CDI (120 × 0,85).
- Uma LCI de 90% do CDI equivale a um CDB de 105,8% do CDI (90 / 0,85).
4. Mudanças Recentes nas Regras de Carência de LCI e LCA
Vale um alerta fundamental: as regras do Conselho Monetário Nacional (CMN) ampliaram os prazos mínimos de carência para emissões de LCIs e LCAs:
- LCI: Prazo mínimo de resgate passou para 12 meses (anteriormente era de apenas 90 dias).
- LCA: Prazo mínimo de resgate passou para 9 meses.
Isso significa que LCIs e LCAs deixaram de ser viáveis para Reserva de Emergência de curtíssimo prazo! Para dinheiro que você pode precisar a qualquer momento (D+0 ou D+1), o CDB com liquidez diária a 100% ou 102% do CDI continua sendo a melhor opção imbatível.
5. Comparativo Real: Simulação de R$ 50.000 em 24 Meses
| Modalidade | Taxa Contratada | Valor Bruto Final | Imposto de Renda | Valor Líquido no Bolso |
|---|---|---|---|---|
| CDB Banco Médio | 115% do CDI | R$ 62.450,00 | R$ 1.867,50 (15%) | R$ 60.582,50 |
| LCI / LCA Isenta | 98% do CDI | R$ 60.710,00 | R$ 0,00 (Isento) | R$ 60.710,00 (Vencedor) |
| CDB Bancão Tradicional | 100% do CDI | R$ 60.826,00 | R$ 1.623,90 (15%) | R$ 59.202,10 |
Veredito: Qual Escolher Hoje?
- Para Reserva de Emergência (Liquidez Imediata): CDB com liquidez diária a 100% do CDI (Sofisa, Nubank, Inter, Itaú ou Bradesco).
- Para Dinheiro Parado entre 1 e 2 Anos: LCIs e LCAs com taxas a partir de 93% do CDI batem quase todos os CDBs disponíveis no mercado.
- Para Prazos Maiores que 2 Anos: Avalie CDBs de bancos médios que paguem a partir de 118% a 125% do CDI, onde o impacto da alíquota mínima de 15% de IR se dilui favoravelmente.