Você renegociou uma dívida antiga com o banco, pagou o acordo com desconto de 80% ou 90% anunciado no Feirão Limpa Nome, seu CPF saiu do Serasa e do SPC, mas quando tenta financiar um imóvel, comprar um carro ou abrir conta em outro banco, seu crédito é sumariamente recusado sem explicação? Se isso aconteceu com você em 2026, você foi vítima do apontamento de prejuízo no SCR (Sistema de Informações de Créditos do Banco Central).
Embora as instituições bancárias não admitam publicamente, o Registrato do Banco Central funciona como a verdadeira “lista de risco” do sistema financeiro. Entenda a diferença entre quitação total e abatimento negocial, e veja como limpar legalmente o histórico para reabilitar seu crédito.
1. Serasa vs SCR do Banco Central: Onde Mora a Diferença?
Os birôs tradicionais de crédito (Serasa, SPC Brasil e Boa Vista) registram apenas a inadimplência ativa decorrente de cobranças em aberto. Após o pagamento do acordo ou após 5 anos da data de vencimento da dívida, o apontamento negativo deve ser retirado do Serasa por força do Código de Defesa do Consumidor (CDC).
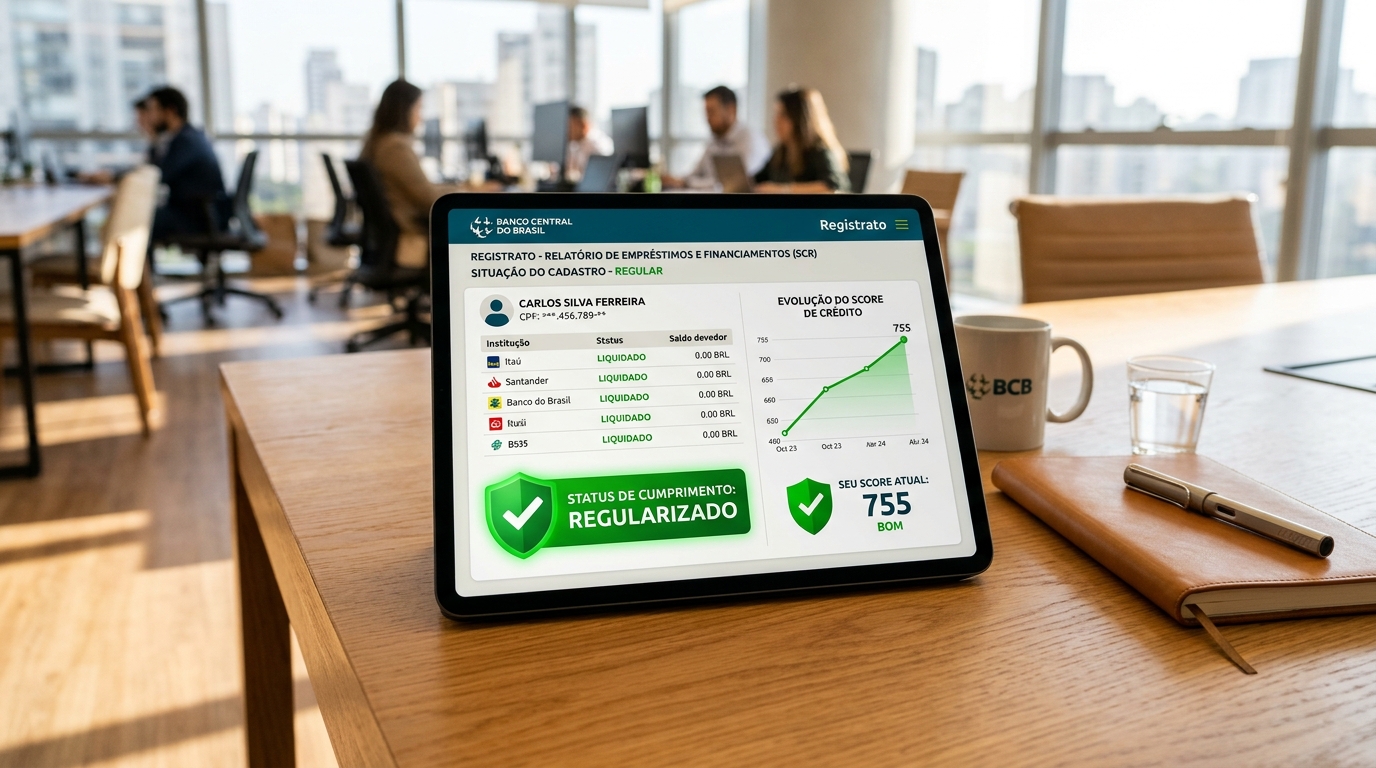
Por outro lado, o SCR / Registrato do Banco Central não é um birô de proteção ao crédito, mas sim um registro público de estabilidade financeira mantido pelas instituições bancárias. Nele ficam registradas todas as operações de crédito acima de R$ 200,00:
- Vencido a Vencer: Dívidas pagas pontualmente ou em atraso recente.
- Prejuízo (Conta 31): Se o banco concedeu um desconto para você quitar a dívida (ex: uma dívida de R$ 10.000 quitada por R$ 2.000), o banco dá baixa no Serasa, mas lança os R$ 8.000 restantes como “Prejuízo ao Sistema Financeiro” no SCR!
2. Como Emitir seu Relatório Completo no Registrato Gratuitamente
Qualquer cidadão brasileiro pode consultar seu histórico financeiro de forma oficial e sem custo:
- Acesse a página oficial do Registrato do Banco Central (registrato.bcb.gov.br);
- Faça o login com a sua conta Gov.br (nível de segurança Prata ou Ouro);
- No menu de relatórios, escolha a opção “Empréstimos e Financiamentos (SCR)”;
- Gere o relatório completo com detalhamento dos últimos 24 a 60 meses;
- Abra o arquivo PDF gerado e verifique a coluna de “Operações em Prejuízo”. Se houver valores em vermelho ou apontamentos em aberto vinculados a bancos que você já negociou, o seu crédito estará travado em todo o mercado.
3. Passo a Passo para Excluir o Apontamento de Prejuízo
📋 As Duas Formas de Regularizar:
- Via Administrativa no Banco Central: Registre uma reclamação oficial no portal do Banco Central (bcb.gov.br) contra a instituição financeira que lançou o prejuízo. Anexe o termo de quitação integral do acordo. Os bancos são obrigados por regulamentação a alterar o status da dívida de “Prejuízo” para “Liquidada/Extinta” no lote de atualização mensal do SCR.
- Via Ação Revisional com Pedido Liminar: O Superior Tribunal de Justiça (STJ) já possui jurisprudência pacificada de que manter o nome do consumidor cadastrado no SCR com anotação desabonadora após a realização e adimplemento do acordo firmado gera dano moral presumido (in re ipsa) e obriga a exclusão imediata do apontamento sob pena de multa diária.
Perguntas Frequentes
Após a baixa no SCR, em quanto tempo meu crédito volta?
O SCR é atualizado pelos bancos até o 10º dia útil de cada mês com os dados do mês anterior. Após a atualização sistêmica, seu histórico fica limpo e sua pontuação de risco nos motores internos dos bancos é reclassificada em até 30 a 60 dias.